文|Tech星球 翟元元
随着霸王茶姬递交招股书,蜜雪冰城、茶百道、奈雪的茶等各家上市公司发布最新财报,新茶饮行业格局逐渐明朗:
蜜雪冰城断层式领先,无论是门店数量、营收、净利润、会员数量都是行业第一名。霸王茶姬以黑马之势,超越行业原来的第二名古茗与第三名茶百道,一举成为行业第二名。
蜜雪冰城与霸王茶姬两强格局逐渐明显。奈雪的茶跌落神坛,虽然营收与茶百道不相上下,但净利润相差巨大,2024年全年亏损9.19亿元。
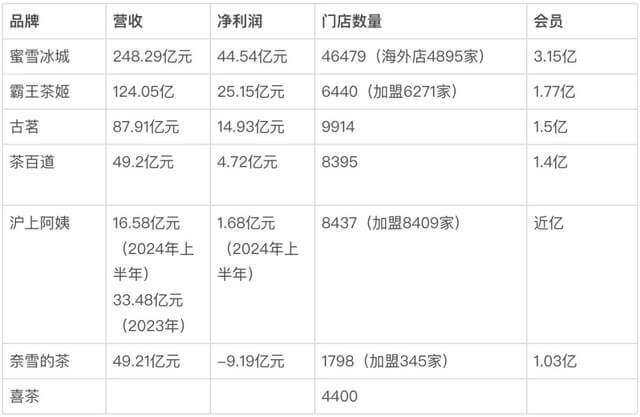
喜茶虽然没有对外公开披露营收、净利润等相关财务数据,但从此前公开报道里提到的门店数量可知,喜茶与奈雪的茶同样处于“跌落神坛”的尴尬处境。
新茶饮行业格局彻底被改写,曾经代表行业高端网红奶茶形象,牢牢占领用户心智的喜茶、奈雪的茶,如今被中端、平价茶饮品牌先后逆袭。
当然,新茶饮市场格局瞬息万变,还未上市的喜茶仍是行业格局变化的最大变量之一。不过,可以确定的是,2025年新茶饮市场竞争只会更激烈。行业品牌与门店数量接近饱和,持续亏损门店闭店率攀升,洗牌加速。有业内人士分析认为,下半年行业或掀起大规模闭店潮。
高端与下沉,谁能笑到最后?
扩张凶猛,蜜雪最挣钱,霸王茶姬利润率更高
从盈利能力来看,门店数量最多的蜜雪冰城无可争议最挣钱。
蜜雪冰城一家净利润相当于霸王茶姬、古茗、茶百道三家的总和。蜜雪冰城3月26日发布的上市后首份财报显示,蜜雪集团2024年实现营业收入248.3亿元,同比增长22.3%,净利润达44.5亿元,同比增长39.8%;毛利达到80.6亿元,同比增长34.4%;毛利率为32.5%。
蜜雪冰城是唯一一家连续四年实现毛利率增长的新茶饮企业。其招股书以及财报数据显示,2021-2024年,蜜雪冰城的毛利率分别为31.3%、28.3%、29.5%、32.5%
新晋黑马霸王茶姬在毛利率、净利润率上更胜一筹,其招股书显示,2024年,霸王茶姬全年营收124.05亿元,净利润为25.15亿元;毛利率达 51.5%,净利率为 20.3%,对比之下,蜜雪冰城净利润率只有18%。不过,其门店数量只有6440家,约为蜜雪冰城的七分之一。在眼下新茶饮品牌单店杯量下滑的大背景下,门店越多,净利润可能反而越被摊薄。持续盈利能力有待证明。
古茗净利润率为17%,不及行业第一与第二。古茗控股有限公司日前发布的财报显示,2024年公司实现营收87.91亿元,同比增长14.5%,净利润14.93亿元,同比增长36.2%。
以上三家新茶饮企业均实现营收、净利润的双增长。
扩张速度上,蜜雪冰城与霸王茶姬最为迅猛。蜜雪冰城财报显示,截至2024年12月31日,蜜雪集团全球门店总数达到46479家,相比2023年同期增加了8914家,平均每天新开24家门店。
2024年,霸王茶姬平均每天新开8家门店。过去两年是霸王茶姬突飞猛进的两年。其招股书显示,2022年、2023年、2024年,其全球门店数分别为1087家、3511家、6440家,2024年一年新增2929家门店。对比来看,奈雪的茶2024年一年新增门店只有143家,古茗增加了913家。
不过,值得一提的是,霸王茶姬门店数量的增长是以摊薄加盟商单店业绩为代价的。霸王茶姬招股书中提到,2024年第四季度,中国同店GMV同比下降18.4%,主要原因就是门店加密以及市场竞争加剧。
相比之下,茶百道、奈雪的茶财报数据则略显失意。两家在营收、净利润方面双下滑,奈雪的茶成茶饮行业亏损之王。
茶百道财报显示,2024年其实现营收49.2亿元,同比下降13.78%,净利润4.72亿元,同比下降58.3%。奈雪的茶财报显示,2024年其实现营收49.21亿元,同比下降4.7%,净利润由2023年度的盈利2090万元,转变为2024年亏损9.19亿元。
于去年底二次递交招股书的沪上阿姨,净利润也在下滑、增速放缓。其招股书显示,2021-2023年公司收入分别为16.40亿元、21.99亿元、33.48亿元,连续三年实现增长。2024年上半年,沪上阿姨营收同比增长6%至16.58亿元,但净利润却同比下滑12.3%至1.68亿元。
奈雪的茶、喜茶跌落神坛
与加盟为主的茶饮品牌相比,直营门店为主的高端茶饮品牌奈雪的茶、喜茶,无论是声量还是业绩,滑落的都比较明显。
奈雪的茶数据最为直观,2024年全年亏损9.19亿元。门店营运情况来看,奈雪的茶直营门店每间门店平均每日订单量由2023年的344.3单下跌为2024年的270.5单,每笔订单平均销售价值由2023年的29.6元降低为2024年的26.7元。
北京一家奈雪的茶门店店长告诉Tech星球,北京地区奈雪的茶门店都是直营店,他所在的门店在北京区域属于业绩倒数行列。开业至今不到两年时间,最开始有活动大促,销量比较好,周末生意好的时候,日营业额甚至可以达到1万元。现在销量稳定后,每日营业额平均在5000-6000元左右。
从员工体感看来,公司推新的频率变高,该店长称,差不多每个月都有上新,月月有新品。奈雪的茶官方数据显示,2024年奈雪产品推新超120款,包括70款饮品及55款烘焙。
品牌不停做加法,奈雪的茶几乎所有品类都已覆盖,包括茶饮、咖啡、烘焙、轻食。但据上述店长透露,不少下沉市场加盟商在加盟奈雪的茶时会选择放弃咖啡类目,因为不加盟咖啡类目可以直接省去一部分费用。在加盟商看来,奈雪的茶与瑞幸竞争优势并不大,没必要去与瑞幸核心产品直接抗衡。
大店模式一定程度上拖累了奈雪的茶的业绩。奈雪的茶很多门店面积比较大,“第三空间”的概念曾让奈雪的茶很长一段时间可以跟星巴克相提并论,社交属性明显。但事实上,奈雪的茶订单现在几乎一半来自外卖。从订单来源看,45.5%和41.4%的订单来自于门店自取和外卖。随着外卖订单增多,“第三空间”的大面积反而成了一种浪费,高成本严重稀释了品牌利润。
烘焙sku无形之中也拉高了企业运营成本。烘焙产品虽然毛利高,但在茶饮行业属于低频消费。消费降级大背景下,高端烘焙生意不可避免会受到影响。北京几家奈雪的茶店长都提到,烘焙收入占门店收入并不高。
自2021年登陆港交所以来,奈雪的茶累计亏损超56亿元。“茶饮+欧包”模式曾让其市值一度突破320亿港元。然而,现在奈雪市值已蒸发95%。
喜茶情况也难言乐观。喜茶一核心商圈门店员工透露,与之前巅峰相比,门店营业额有所下滑,主要是现在客单价下降,产品降价导致的,从过去的三十几降到了十几块。但客流量还算稳定。
第三方数据显示,2021年~2024年,50多个茶饮品牌中,56%的品牌有不同程度的降价。其中,乐乐茶、奈雪、喜茶三大品牌降幅最大,整体降幅均超过10元。
今年初,喜茶已停止对外加盟。一位下沉市场喜茶加盟店店长表示,他当时在的门店是喜茶开放加盟后该地区第一家加盟店,开业之初,门店月营业额高达50-60万元,三个月之后,营业额下滑至稳定阶段,月营业额在20-30万元左右。然后去年底,随着周边喜茶店增多,同门店月销售额已经只有18万左右。门店物料损耗率比较高,在50%左右。
高端茶饮在下沉市场水土不服更为明显。
闭店、追尾加盟,新茶饮还有新故事吗?
新茶饮生意越来越难做。
最有力的数据是闭店量。蜜雪冰城虽然开店速度快,但闭店量也很高。其公开数据显示,2021年-2024年,蜜雪冰城关闭的加盟门店数量分别为577家、696家、1307家及1609家。
古茗财报数据显示,2024年公司新开业门店数量为1587家,关闭门店674家,而上一年,新开门店2597家,闭店265家。开店速度放缓,闭店增多。
茶百道财报数据显示,2024年全年加盟店闭店数量为890家,而在2023年,闭店数量只有220家。2024年的闭店数量是2023年闭店数量的4倍还多。
沪上阿姨招股书显示,2021年-2023年三年内,沪上阿姨每年闭店量分别为210家、393家以及370家。2024上半年,沪上阿姨关闭的加盟店数量为531家,占门店总量6%的比例。华安证券发布研报数据显示,沪上阿姨2023年闭店率为7.7%,高于其他茶饮品牌。
新茶饮行业红利见顶,新开门店已经很难吃到红利。即便是“行业黑马”霸王茶姬,增长故事也开始变得吃力。北京国贸附近一开业不到半年的霸王茶姬门店员工称,除了新开业时有大促活动,客流比较多,其他时间,像工作日,一天大概只有200杯左右订单。按照客单价18元计算,一家门店日营业额只有4000元左右。
加盟商的压力也在变大。霸王茶姬一位招商经理向Tech星球表示,去年年底至今,新开门店一个月流水在45万左右,不像之前那么好了。最早老加盟商投资70-80万,最快的4个月就能回本,现在回本至少要一两年的时间。“现在投资霸王茶姬属于追尾投资,品牌也在走下坡路了。”健康茶饮同质化严重,茉莉奶白、爷爷不泡茶、阿嬷手作茶都在做。
寻求美股上市的霸王茶姬,试图在奶茶之外,给资本讲述一个新故事。在主品牌之外,孵化了全新子品牌“第二杯茶”。上海一家“第二杯茶”门店员工透露,现在上海有三家第二杯茶门店。与霸王茶姬相比,新品牌销量不算太好,客流少很多。之前在霸王茶姬店,员工收入跟门店营业额挂钩,营收越高,员工收入越高。现在新品牌门店收入缩水很多。与霸王茶姬主打原叶鲜奶茶不同,第二杯茶主打“传统萃取中式纯茶”,“茶中式”和“茶拿铁”,而且门店新增了烘焙品类。
只是,在门店密度越高、单店营业额越低的大趋势下,增长变得越来越难。包括喜茶、霸王茶姬在内的品牌,或通过闭店、降价、缩小门店面积、出海,或加快推新品速度,应对日益激烈的行业竞争。霸王茶姬针对公众诟病最多的大单品伯牙绝弦咖啡因含量高,易失眠问题,甚至推出了轻咖啡因产品。
新对于茶饮企业而言,2025年,如何打造核心优势,扛住倒闭潮,成为眼下当务之急。
节点声明:本内容为作者独立观点,不代表节点财经立场。未经允许不得转载,文中内容仅供参考,不作为实际操作建议,交易风险自担。