文 / 潮汐君
今年上半年,随着全社会回归常态,经济复苏力度加快,消费全面反弹,国内的信贷服务市场也迎来“涨潮期”。
作为互金行业的头部玩家,信也科技(FINV.US)交出了一份彰显韧性的中期成绩单。
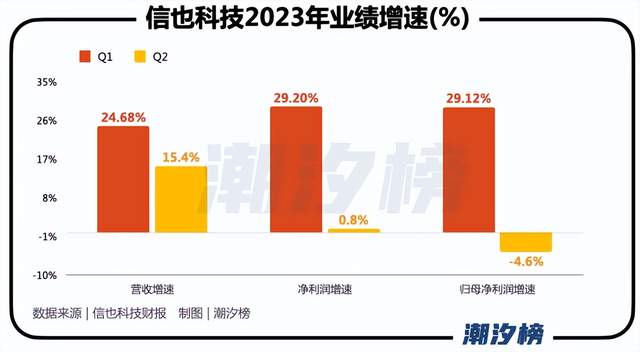
财报显示,今年上半年,信也科技实现营收61.26亿元,同比增长19.82%;实现归母净利润12.8亿元,同比增长14.34%。
不过,拆分单季度,于Q2,信也科技增速大幅放缓,且增收不增利:营收30.76亿元,同比增长15.4%;净利润5.9亿元,同比仅增长1%;归属净利润为5.54亿元,同比下降4.61%。
此外,从转型进程来看,信也科技近几年一直在弱化P2P的色彩,力图构建消费金融+国际化+科技生态孵化的多元业务板块,兑现“科技,让金融更美好”的使命,也仍存在不小挑战。
Q2的亮点与暗点
公开资料显示,信也科技原名上海拍拍贷金融信息服务有限公司,是网贷平台拍拍贷的运营商,其于2017年在美国纽交所上市,2019年11月更名为信也科技,取自《周易》中的“天之所助者,顺也;人之所助者,信也”。
2023年Q2当季,信也科技的业绩呈现出如下亮点和暗点。
亮点:
促成交易金额473亿元,同比增长14%;季末在贷余额637亿元,同比增长12.9%。
截至6月30日,累计注册用户达到1.494亿,较上年同期增长8.3%;中国市场累计借款人达到2440万,较上年同期增长7%;
Q2平均贷款规模为7816元,较上年同期的6978元增长12%。
相较国内市场,信也科技更大的运营亮点来自国际市场。2023年Q2,受益于海外区域的累计注册用户和累计借款人分别大幅上涨74.6%、48.1%,其国际交易额同比增长100.0%,拉动国际收入达到5.025亿元,同比增长112.1%,占总营收比重为16.3%。
据悉,信也科技印尼业务于2018年底注册,2019年底获得本地金融许可,现旗下”adakami”注册用户超过2100万,是当地应用市场金融类应用排名第二的便利化工具。
信也科技印尼业务CEO顾鸣透露,未来其印尼业务将会独立融资,寻求更多的印尼本土合作伙伴。
总的来说,因为核心指标的相对亮眼,导向信也科技收入端的可圈可点。那么,问题便得从费用端入找,也就是暗点。
从数据来看,销售和营销费用是最大的暗点。
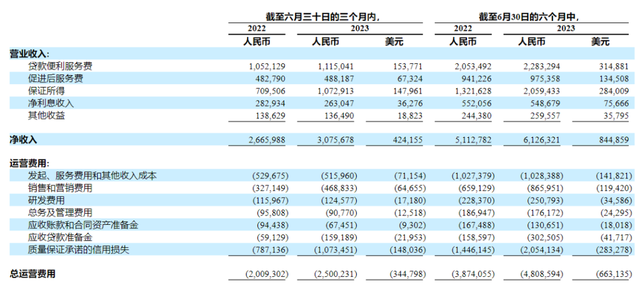
2023年Q2,信也科技共计支出销售和营销费用4.69亿元,同比增长为43.3%,增速高于营收增速,也远在累计注册用户量增速之上,公司在财报中表示主要系在中国及国际市场积极争取优质借款人;研发费用为1.25亿元,同比仅增长7.4%。
这在较大程度上解释了信也科技本期增收不增利的原因,也意味着,其核心竞争力仍然是依赖重金推广的流量大战,而非研发或技术驱动。
潮汐榜观察,抖音、头条、百度信息流等渠道,都是拍拍贷常用的投放渠道。
据业内人士透露,在行业进入成熟期后,产品同质化竞争加剧的背景下,互金企业单体获客成本水涨船高,已经超过2000多元,有些品牌知名度低、影响力小的平台甚至高达3000-4000元。
体现在报表上,便是高昂的销售费用和日渐被蚕食的盈利能力。2018年至2022年,信也科技的销售费用从7.88亿元增长至16.84亿元,5年翻了不止一番。
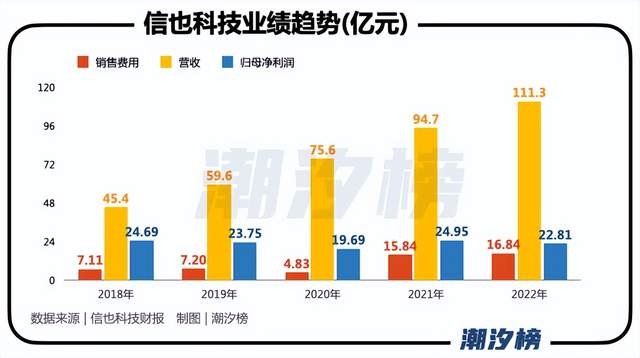
同期,公司营收规模从45.44亿元扩大至111.3亿元,净利润规模却不升反降,从24.69亿元缩小至22.81亿元,相当于5年时间原地踏步。
值得注意的是,截至2023年6月30日,信也科技90天以上的拖欠比率为1.68%,继续位列同业低位,但相较上年同期的1.60%,有所上扬。
科技生态孵化业务,按照信也科技官网的介绍,致力于孵化行业相关新兴业务与技术,投资未来,打造开放的科技生态,但迄今未看见大的进展。

KOO钱包能否成为第二增长曲线?
在P2P清退彻底化,互金走向深水区,以及个性化、多元化消费场景见涨,如何探索第二增长曲线,成为各金融类公司的全新挑战。
早在2019年,信也科技便上线针对年轻用户的KOO钱包,涵盖现金分期、信用支付、小微借款咨询等多项信贷服务,尤其瞄准金额较大的3C消费。
其APP内显示,KOO钱包综合年化利率12%起,最高可借20万,百信银行、海尔消费金融、无锡锡商银行为合作金融机构。截至2023年8月,KPP钱包拥有300万+注册用户,100万+累计授信用户,累计放贷金融130亿元以上。
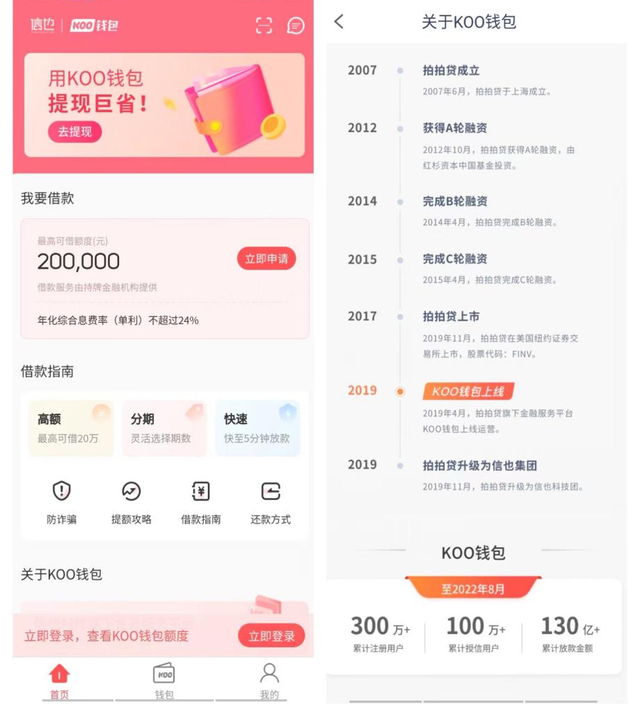
图源:KOO钱包APP
若拿拍拍贷曾经的盛况和KOO钱包互为镜像,前者2019年累计注册用户便突破亿人,累计放款量过千亿,后者的规模仍属偏小。
事实上,拍拍贷之前也尝试过“拍分期”,进军线下3c消费场景,但未能取得优势,最终在2017年大规模闭店撤退。
此外,和拍拍贷类似,KOO钱包也遭遇到大量网友的投诉,包括暴力催收,地推人员未经许可为用户进行借贷分期,虚假宣传、诱骗贷款、泄露隐私等问题。
比如,在黑猫投诉上,一位消费者写到:Koo钱包业务员在用户明确表示不需要贷款的情况下,仍以芝麻信用可以获得高额低息贷款为由,借口免费测试贷款额度的由头,擅自下载koo钱包APP,擅自为其申请63000元贷款,且其间并未就贷款利率,风险保证金,担保费等所产生的相关费用详细告知,只是一味强调无风险保证金、无担保费,可以提前还款无需缴纳违约金等好处,可实际上并非如此,现要求koo钱包撤回已申请的63000元贷款,并免除包括风险保证金、担保金、违约金在内的一切相关费用。
另有不少消费者对KOO钱包的暴力催收愤慨,一位消费者写到,在koo钱包借款,逾期当日马上被拍拍贷等电话骚扰,短信威胁,上门等,朋友也收到短信,使其精神受到很大伤害和压力。
对信也科技来说,当下的环境,KOO能否担起集团的第二增长曲线,仍面临较大的不确定性,而就其明确的消费金融+国际化+科技生态孵化的多元业务板块,也还需补齐。
节点声明:本内容为作者独立观点,不代表节点财经立场。未经允许不得转载,文中内容仅供参考,不作为实际操作建议,交易风险自担。