
文 / 八真
出品 / 节点资本组
被做空机构质疑财务造假不到一周,诺辉健康正式公布2023年中期业绩。
数据显示,今年上半年,诺辉健康录得收入8.23亿元,同比增长264.6%,超过去年全年的7.7亿元;毛利7.48亿元,相比去年同期的1.85亿元,同比增长303%;经调整净利润6130万元,2022年同期则为经调整净亏损1.06亿元。
这意味着,诺辉健康首次实现过去12个月经常性盈利,且较之前预期目标提前一年实现盈亏平衡。
于此同时,诺辉健康也在8月21日下午的媒体沟通会上,针对“做空报告”中“压货创收”、应收账款高企等问题,做出一一回应,并强调这份报告在非公开渠道传播,截至目前没有在任何公开媒体、媒介上发布,甚至没有任何落款和联系人。
真相究竟如何?我们不妨抽丝剥茧,去伪存真。

囤货盈利?实则商业路径差异
“做空报告”称,诺辉健康通过不断压货方式,营造九成虚假销售收入,“根据我们善意推算,诺辉公司2022年全年实际销售额为7695万元,与其公布的7.65亿相差9倍”。
若吃透吃准诺辉健康的商业模式,就不难发现该说辞的片面性和主观性。
“诺辉的产品既是严肃医疗产品,同时也兼具消费医疗属性。”诺辉健康董事长朱叶青曾表示,这是产品成为爆款的重要原因。
某种程度上,“兼而有之”的属性决定了诺辉健康的变现路径有它的独特性,并能多管齐下、多措并举。
现实中,大部人看到医疗产品的时候,往往遵从“最好的销售渠道在公立医院”的传统认知,进而推算整体收入,但对诺辉健康来说,这显然是极不准确的。
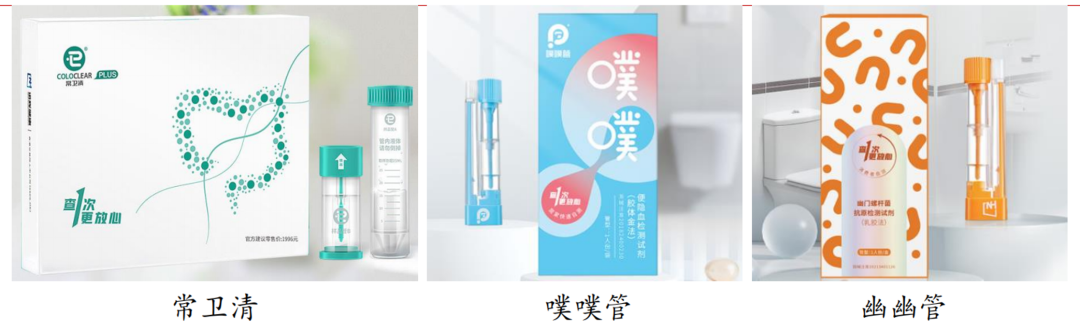
据节点财经了解,诺辉健康已经获批的三款产品常卫清、噗噗管(结直肠癌筛查)、幽幽管(幽门螺杆菌筛查),均已率先在医院、消费医疗、体检中心等领域落地,但由于产品的迥异,不同渠道收入的贡献不太一样。
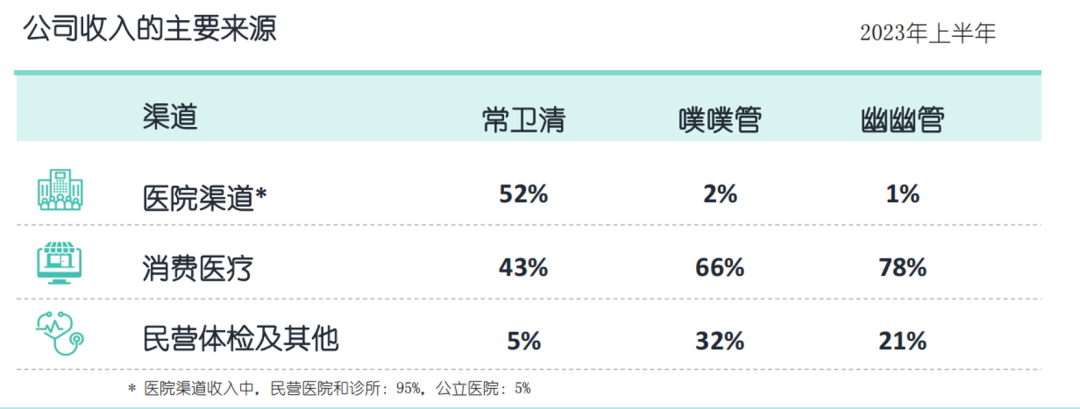
就以明星产品常卫清为例,其在2023年上半年收入增幅超560%,其中,公立医院销售带来收入共1450万元,占医院渠道收入比例仅为5%;各类民营医院和诊所、私立医院反倒是出货主阵地,创造的收入量占到医院渠道的95%。
原因很好理解。作为一款技术先进,理念超前,可居家使用的产品,常卫清旨在让人们便捷、舒适地接受检测,提前知悉未来的健康隐患。
由此,也对它的用户群体提出一定要求:有早筛意识,有较强的支付能力,属于癌种范畴的高风险人群。
比起普惠、大众的公立医院,民营医院、私人诊所等中高端医疗机构的定位无疑更契合,依从性更好。
截至6月30日,常卫清累计准入民营医院、社区医院、诊所和门诊部近1000家,累计准入公立医院近300家,又以浙江省进展最为迅速,已准入公立医院51家,包括40家三级医院。
此外,消费医疗也是诺辉健康销售的主力渠道,2023年上半年贡献了常卫清收入的43%、噗噗管收入的66%、幽幽管收入的78%。
目前,诺辉健康在消费医疗(DTC)渠道主要采取To B—To C模式。

区别于医疗渠道中药品调配权几乎由医生掌握,消费医疗渠道则由隐性刚需驱动B端,诸如保险公司、健康管理公司、互联网平台、连锁药店等,把检测盒子送到用户手中。
比如,诺辉健康自2021年起和平安集团合作,陆续在几年间,和后者旗下的平安健康、平安寿险、平安财险、平安银行等主体达成全面合作,由对方帮忙引流、筛选、获客,并给他们的高净值客户提供服务,共同打造了一个纳入噗噗管、幽幽管产品的惠民保创新体系。
所以,诺辉健康的商业路径从一开始就打破“医疗产品最好的销售渠道在公立医院”的思维桎梏,也凭借多元的销售渠道,斩获更多收入增长机会。

应收账款高企?源于“回检”模式的长链路
“做空报告”提及诺辉健康应收账款高企,试图佐证其“囤货盈利”的事实。
经节点财经分析,这其实又是一处因对经营逻辑缺乏深度研判,导致理解偏颇的地方。
审视任何公司的财务数据,都是一个系统化的工作,不能脱离业务割裂空谈,更不能不顾及产品特性、销售策略、运营机制、供需关系、收付款方式等,一叶障目。
一方面,医疗产品,尤其针对医院渠道,通常涉及到繁琐的审批手续和冗长的核准流程,尤其是在销售量庞大、交易复杂的情况下,会严重影响结算周期。
另一方面,不同于众多C端产品,只要卖给用户,就算完成销售,就可以确认收入,常卫清属于“售后回收”,即患者通过各种渠道购买常卫清,只有把检测样本寄回公司的实验室,实验室出具了检测报告后,相关渠道方才能跟诺辉健康结算,才能确认收入,而且这个程序由德勤的审计师在每年的财报季,盖章定论。
2023年上半年,常卫清完成检测服务的收入为4.72亿元,占其收入比重的96%,较2022年中期提高9个百分点。
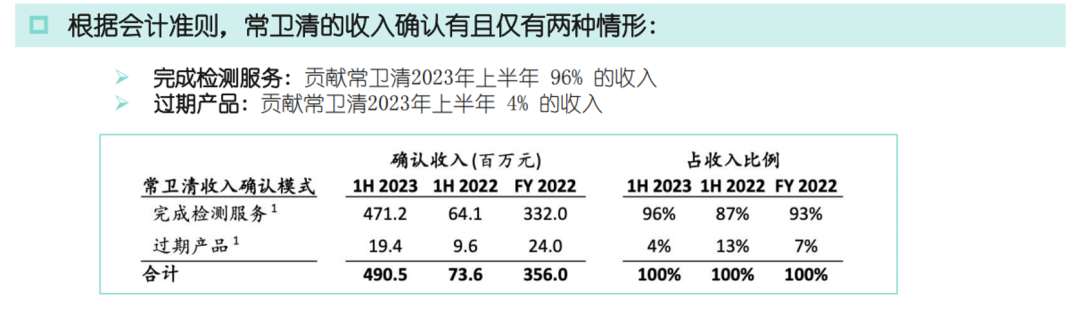
故而,像“做空报告”里说的靠堆积库存形成收入,根本就是不可能的。
不过,这样一来一去的“回检”结构,也在有形中大大拉长诺辉健康的回款时间,其账期短则90天,长则180天,直接推高应收账款规模。
2023年上半年,诺辉健康的应收账款达到9.66亿元,相较去年底的5.84亿元增长70.54%,但对照264.6%营收增速,应收账款的增速又慢了很多,说明公司加大了应收账款的核销力度,实际的资金回笼速度在不断提升。
所谓“不识庐山真面目,只缘身在此山中”,整个早筛行业,囿于业务模式的特殊性,销售前置,收入格外后置,账期普遍都在150-200天之间,更甚者,有些公司基本接近于250天左右,比如贝瑞基因,就曾因227.85天的账期遭证监会问询。
横向对比,当下诺辉健康90-180天的账期在合理范围内,且优于同行水平。
而从账龄结构看,2023 年上半年,诺辉健康 0-90 天账期的应收款大约 5.48 亿元,占比大约57%,较2022年同期的54%有所改善,公司预计未来12个月-18个月争取实现现金流转正。

三重逻辑,重估早筛龙头
业绩高速增长固然是诺辉健康的亮点之一,但就资本市场而言,投资者更关注预期。
事实上,技术壁垒+独家品类+竞争格局的三重底层支撑,叠加蓝海赛道簇拥的广阔前景,早筛龙头已然夯实未来的成长力。
首先,诺辉健康开发出针对中国人肠癌特点的筛查产品——常卫清,该种无创、无痛、非侵入的基因检测技术:通过分析粪便中的遗传物质(粪便DNA),常卫清可以检测出直径1厘米以上进展期腺瘤和肠癌病灶,及时发现早期肠癌基因突变,从而比医院确诊早5年发现肠癌,拥有很高的原创技术壁垒,并在产品矩阵逐渐丰富的进程中,创新力持续外溢,加速业务条线新陈代谢,以致源源不断地正向循环。

目前,诺辉健康的在研产品有宫证清(宫颈癌)、苷证清(肝癌)、易必清(鼻咽癌),以及泛癌种早筛早诊队列 PANDA 研究项目等。
其中,宫证清已经完成基线入组,正式进入三年随访期,预计2026年完成整个前瞻性筛查临床研究,2027年有望获得国家药监局批准。
也就是说,多癌种布局,至少在3-5年的中短线,诺辉健康的储备还是比较充足的。

其次,因诺辉健康专属专利多靶点粪便FIT-DNA检测技术而诞生的常卫清,可谓独家品种,既能解决胃肠镜排队的痼疾,又能消释高龄患者和敏感群体的麻醉风险等。
通常来讲,独家就代表着稀缺和价值,随着癌症早筛概念在中国普及,消费者教育深入,常卫清将迎来快速放量。
再者,就市场格局而言,常卫清不仅是迄今国家药品监督管理局批准的中国首个,也是唯一的消化道癌症早筛产品注册证,唯一进院的早筛产品,被列入肠癌筛查指南,而其它都是辅助诊断的证书,不能用作诊断标准。
仅此一证,常卫清现阶段就足以坐拥强势地位,把众多竞争对手挡在门外,而遵循经济规律,这种强势的地位还会朝着强者恒强的“马太效应”演进,助力公司继续扩大市场份额。
综上,无论是宏观层面的β红利,还是微观层面的α收益,诺辉健康都丰厚充裕。真金不怕火炼,价格围绕价值波动,好公司迟早会兑现逻辑。
值得注意的是,于媒体沟通会次日,即22日早盘,诺辉健康股价高开超3个点。很显然,不惧短期波动,资本市场依然看好诺辉健康的长期价值。
节点财经声明:文章内容仅供参考,文章中的信息或所表述的意见不构成任何投资建议,节点财经不对因使用本文章所采取的任何行动承担任何责任。
节点声明:本内容为作者独立观点,不代表节点财经立场。未经允许不得转载,文中内容仅供参考,不作为实际操作建议,交易风险自担。