文 / 杨蕾
来源 / 节点美妆
近日,逸仙电商发布2025年财报。全年营收43亿元,同比增长26.7%;Non-GAAP(非通用会计准则)净利润首次转正,达840万元。与此同时,公司宣布完成1.2亿美元战略融资,创始人黄锦峰与信宸资本联合领投。
这是逸仙电商上市以来第一次在年度层面交出“赚钱”的成绩单。但一个更值得追问的问题是:接下来,逸仙电商如何持续保持盈利的叙事。
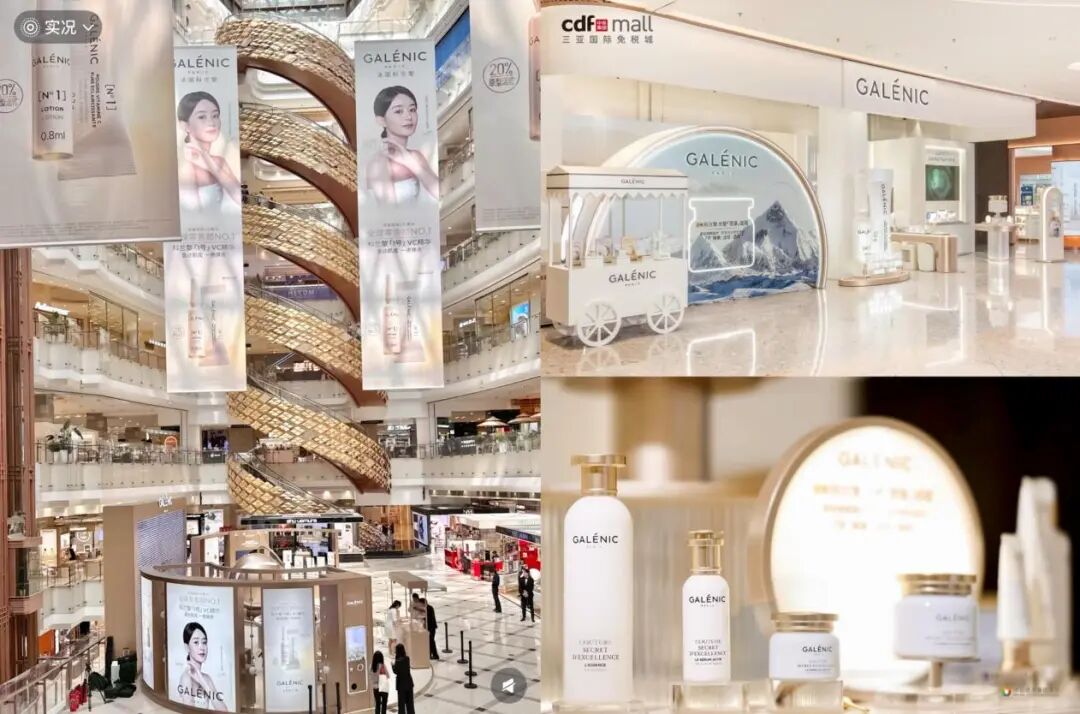
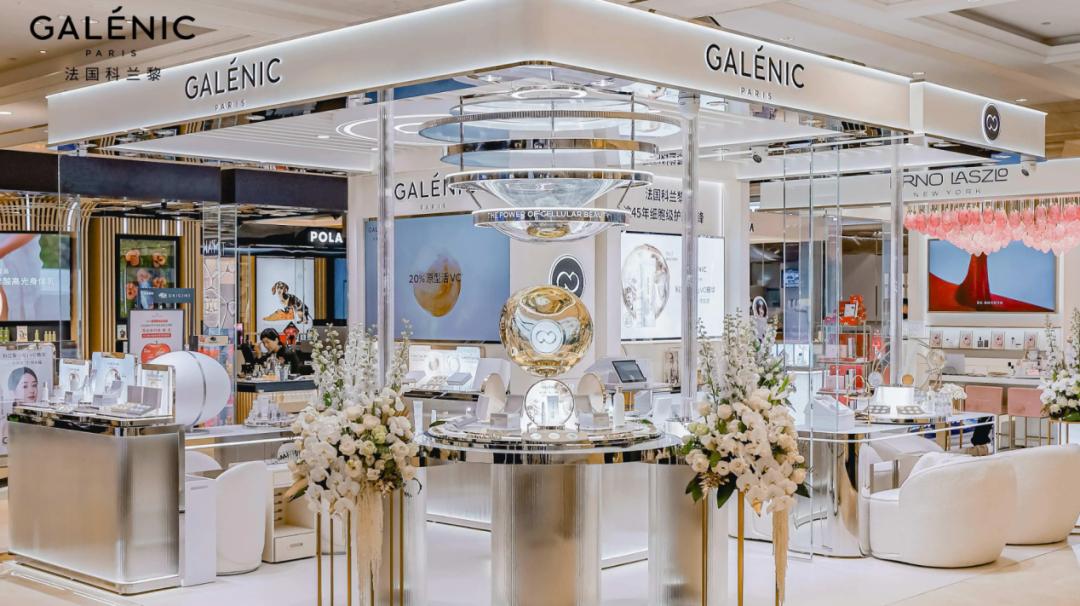
从财报来看,护肤品业务以53%的收入首次超越彩妆,成为集团第一大收入来源。这背后是逸仙电商战略重心的明显转移。公司将倾注更多优质资源给到以科兰黎、达尔肤、EVE LOM为代表的高端护肤赛道。《节点美妆》注意到,仅科兰黎一个品牌,近一年来已在国内核心城市开出6家线下专柜,还与三亚国际免税城频频展开合作,加速线下体验布局。
当下的美妆市场,高端护肤赛道正经历一场结构性调整。欧莱雅、雅诗兰黛、资生堂等国际巨头2025年财报均显示,高端护肤品类增速放缓甚至出现下滑。在这样的市场环境下,科兰黎们的高速增长能否持续?1.2亿美元融资,又能否为这家公司注入足以支撑“换道领跑”的新动能?
针对这些问题,《节点美妆》与逸仙电商进行了沟通,结合其官方回应,我们试图还原这家公司当下的真实处境与未来走向。
盈利拐点已至,但还远远不够
先看逸仙电商交出的这份成绩单:2025年全年营收43亿元,同比增长26.7%;Non-GAAP净利润首次转正,达840万元。如果只看这些数字,确实可以称之为“盈利拐点”。
但不可忽视的是,按照GAAP(通用会计准则)计算,逸仙电商2025年全年净亏损仍达9240万元。也就是说,“首次年度盈利”,只是在剔除股权激励费用、无形资产摊销等非现金项目后,才勉强挤出的840万元。
840万元的年度Non-GAAP盈利,在美妆行业是什么概念?横向对比来看,欧莱雅2025年全年净利润达61.3亿欧元(约合人民币488亿元);本土头部玩家珀莱雅2025年前三季度净利润10.26亿元,全年大概率超过13亿元;即使是被市场认为“承压”的贝泰妮,2025年前三季度净利润也有2.72亿元。相比之下,逸仙电商距离真正意义上的规模性盈利,还有不小的距离。
从营销费用来看,逸仙电商已经摆脱了高营销投入换增长的态势。财报显示,2025年逸仙电商销售及市场费用为8.94亿元,占营收比例20.8%。与国际美妆巨头通常在25%-35%之间的营销费用率相比,逸仙电商将预算控制得还算紧。
但市场对逸仙电商的盈利质量和增长持续性仍有疑虑。2026年第一季度营收指引为9.6亿至10.8亿元,同比增长15%至30%,较2025年第四季度的20.1%增速有所放缓,部分投资者可能认为增速见顶,选择获利了结。
低流动性放大了股价波动,截至目前,逸仙电商总市值仅3.58亿美元,相较于巅峰时期超160亿美元,如今市值已不足往日的零头。日均成交额百万美元级别,少量资金进出就能引发剧烈震荡。这意味着,即使基本面改善,股价修复也需要漫长的投资者信心重建过程。
针对市场关切,逸仙电商在回应《节点美妆》时表示,2025年是公司战略转型成果显现的关键一年,“公司已步入常态化增长轨道”。公司特别指出,GAAP净亏损已较上年大幅收窄87.0%,第四季度单季净利润已同比扭亏至304万元,Non-GAAP净利润达4123万元。“未来,公司将持续深化战略转型,以研发创新为核心驱动,全力推动业绩实现长期可持续增长。”
一个现实的问题摆在面前:如果营销费用稍有放松,增长能否持续?如果竞争加剧需要加大投入,盈利能否保住?这些问题,逸仙电商需要用接下来的业绩来回答。《节点美妆》将持续关注。
护肤超彩妆,高端进阶仍需夯实
纵观全年财报,护肤品业绩首次超越彩妆,占比达到53%。其中,科兰黎、EVE LOM、DR.WU三大收购品牌贡献了主要增量,全年护肤业务收入同比增长63.5%。
从战略转型的角度,这的确是里程碑式的突破。它意味着逸仙电商不再仅仅是“完美日记的母公司”,而开始具备多品牌、多品类的运营能力。2025年双十一期间,科兰黎首次上榜抖音商城美容护肤品牌榜TOP20,客单价提升明显,这些都是积极信号。
不过,当我们把目光投向整个高端护肤赛道,会发现一个值得玩味的反差:国际巨头们的护肤业务正经历着集体“寒潮”。欧莱雅集团高档化妆品部全年增长2.8%,增速在四大事业部中垫底,财报中明确提及“护肤品类疲软”;拜尔斯道夫旗下高奢品牌莱珀妮2025年全球有机销售额同比下滑4.5%;资生堂集团全年净销售额同比收缩2.08%,中国市场线下渠道持续下滑;科蒂集团2026财年第二季度在亚太市场销售额也同比下降1%。
在这样的大环境下,逸仙电商护肤业务却实现了63.5%的增长。对此,逸仙电商对《节点美妆》表示:依托全球化研发体系构筑差异化竞争壁垒。据其介绍,公司已搭建起“1-3-4-6-20”全球研发体系,累计申请专利269项,其中发明专利84项,并在药监局成功备案三项新原料。科兰黎第8代「永升」面霜拥有4项先锋专利,EVE LOM千金眼霜则运用了品牌全球首创的「皮肤感官唤醒科技SensAwaken」。
从产品端看,这些研发投入正在转化为市场表现。科兰黎VC精华荣登天猫和抖音高端美白精华TOP1,雪藻面霜热销3万+瓶,EVE LOM洁颜霜单季卖出10万+件。
但在消费者端,品牌认知度的积累仍需要时间。在社交平台上,有用户评价科兰黎“好用但小众”,也有消费者在讨论价格时表示“3000多的价格,还是会优先考虑赫莲娜”。
从品牌认知和价格定位层面,消费者的“顾虑”也恰恰点出了逸仙电商的挑战所在。科兰黎客单价集中在1000-3000元区间,对标的是兰蔻、雅诗兰黛、赫莲娜等国际一线品牌。这些品牌经过几十年的市场沉淀,已经形成了稳固的用户心智。欧莱雅有赫莲娜、兰蔻组成的梯队;雅诗兰黛有海蓝之谜、雅诗兰黛双旗舰;宝洁有SK-II。科兰黎虽然增长迅猛,但从品牌认知度来看,短期内仍难撼动这些“老钱”的地位。
再看增长节奏。2025年前三季度护肤收入占比49.2%,全年达到53%。第四季度占比提升了近4个百分点,这与双十一等大促周期高度相关。有消费者在社交平台上表示:“趁着打折囤了科兰黎,平时价格确实不低。”这种对价格的敏感度,也折射出逸仙电商的高端护肤品牌在用户心智中尚未完全站稳的现实。
当下,逸仙电商的彩妆业务保持稳定,护肤业务则成为增长的主要引擎。但在高端赛道国际巨头环伺、行业整体承压的背景下,逸仙电商能否将科兰黎们的增长势头转化为可持续的品牌资产,考验的不仅是产品力,更是长期主义的能力与耐心。
四大战略方向,1.2亿美元怎么花?
据了解,此次融资由创始人黄锦峰与信宸资本共同领投。融资将用于产品研发、全球供应链整合、海外市场扩张、战略并购四大方向。逸仙电商对《节点美妆》表示,本次融资是“基于公司长期高质量发展做出的前瞻性战略布局”,未来将“持续聚焦全球化、多品牌、高壁垒的发展路径”。
从融资结构看,这确实是一次高质量的资本运作。年票息率仅1.5%,初始转股价4.63美元较发行前溢价20%,说明投资方对长期价值有信心。
信宸资本的入局更带给逸仙电商更多想象空间。其控股的阿克希龙是全球最大美妆包装供应商之一,服务众多国际一线品牌。这意味着逸仙电商未来有望在供应链端获得顶级资源支持,优化成本、提升品质背书。
但是,相比较美妆巨头动辄几十亿的研发投入、数亿美元的战略并购,1.2亿美元的融资规模,在高端美妆的竞争格局中,只能算“弹药补充”。如何把这笔钱花出“四两拨千斤”的效果,考验着逸仙电商的资源整合能力。
从集团给出的四大投向来看,每个方向都面临不同的挑战:
研发端,逸仙电商累计投入近7亿元、连续四年研发费用占比超3%,在国内美妆公司中已属头部水平。但要追赶国际巨头几十年的成分积累和专利壁垒,研发投入注定是一场持久战。
逸仙电商旗下EVE LOM本身具备国际基因,科兰黎也定位来自法国的高端线,具备出海的品牌基础。但欧美市场竞争激烈,消费者对品牌的认知和信任需要长期积累。一个中国公司操盘的国际品牌要在海外立足,需要的不只是资金,还有本地化运营能力、渠道资源和品牌耐心的长期投入。
并购是逸仙更为擅长的领域,加上信宸资本有跨国并购经验,强强联手或将擦出更大的火花。但现实问题是,优质标的的价格不菲。以雅诗兰黛收购Dr. Barbara Sturm为例,传闻交易金额在5-10亿美元级别。1.2亿美元的融资规模,在并购市场上的选择空间有限,更多是在中小品牌中寻找机会,而这又非常考验后续的品牌整合能力。
不过,其供应链难题或可借力阿克希龙,以优质供应链带来成本优化和品质提升,从而影响消费端的认可。
总体而言,1.2亿美元是一笔可观的资金,但要同时支撑四大战略方向,每一笔投入都需要精打细算。
结语
回顾逸仙电商过往的成绩,从“完美日记神话”破灭,到“二次创业”初见成效,它用了四年。四年时间,从亏损70亿量级收窄至亏损不足1亿、Non-GAAP微利840万,完成了从“单核驱动”到“双轮并进”的转变,确实不易。
当然,逸仙电商也面临着现实的挑战。43亿营收、840万Non-GAAP净利润的体量,与行业头部公司相比仍有较大差距。护肤业务的高速增长能否持续,如何在国际巨头的竞争格局中突围,1.2亿美元融资如何发挥最大效用,这些都是公司未来需要回答的问题。
在回应《节点美妆》时,逸仙电商反复强调“研发创新”和“多品牌协同”是未来增长的核心驱动力,并表示将“推动护肤、彩妆两大业务深度协同,推动集团可持续高质量发展”。1.2亿美元融资与信宸资本的绑定,意味着公司开始在供应链、全球化、并购等更高维度上布局,但这些都需要时间兑现。
2026年,逸仙电商将如何续写自己的故事,《节点美妆》将持续关注。
*题图由AI生成
节点声明:本内容为作者独立观点,不代表节点财经立场。未经允许不得转载,文中内容仅供参考,不作为实际操作建议,交易风险自担。