文 / 七公
来源 / 节点财经
对银行而言,2025年仍是净息差寻底、信贷需求偏弱、盈利模式普遍承压的一年。
当行业普遍面临“增量不增收”的困扰时,中国银行交出了一份“稳中有进”的2025年答卷:营收6583亿元,同比增长4.28%;归属净利润2430亿元,同比增长2.18%,增速较前三季度进一步提升,相当于日赚约6.66亿元。
中国银行是如何做到的?
非息收入“挑大梁”
把目光锁定到国有六大行阵营,无论是营收增速,还是归属净利润增速,2025年中国银行均排名第一。
坦率地讲,能在低利率环境下斩获这样的双增,实属不易。
从单季表现来看,Q4改善尤为明显:其营收和归属净利润增速分别达10.13%、5.29%,整体呈现逐季向好的态势。
拆解收入结构可以发现,非利息收入是拉动中国银行此番业绩上扬的权重引擎。
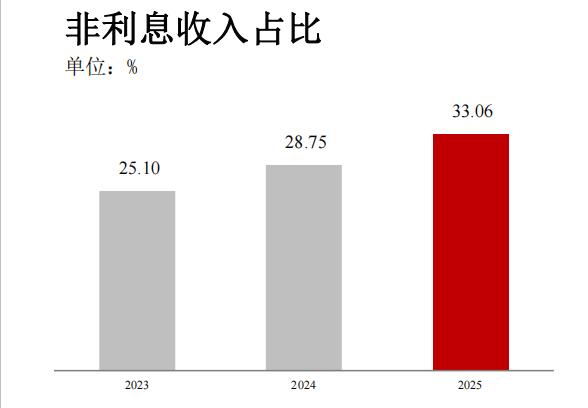
2025年,中国银行非息收入2,176.05 亿元,较上年增加364.49 亿元,增幅20.12%,在营收中的占比扩大至33.06%。
图源:中国银行财报
这一比例在国有六大行处在前列,意味着中国银行正逐步摆脱“吃息差”的传统路径依赖。
其中,手续费及佣金净收入822.37亿元,同比增长7.37%,这得益于中国银行过去一年把握资本市场回暖行情,加大财富管理、资产托管等业务的拓展。
2025年,中国银行代销个人理财规模1.54万亿元,增长11.80%;代销个人公募基金规模增长12.73%。个人手机银行月活客户突破1亿户;个人全量客户近5.54亿户。
其他非息收入亦可圈可点,同比增长29.46%。这主要来自多元贡献:金融市场交易收益同比多增61亿元;AC/OCI账户资产处置收益同比多增约32亿元;贵金属销售收入同比大增105亿元;投资收益和其他业务收入同比分别增长28.57%、20.95%。
不过,亮眼数据的背后也有不足。
2025年,中国银行净息差为1.26%,继续下行14个基点。
根据国家金融监管总局披露的数据,截至2025年末,商业银行净息差为1.42%,较2024年末下降10个基点。对比之下,中国银行的净息差水平不及行业平均水平,且下探速度快于同业。
拉长视线,2022年至2025年,中国银行净息差分别为1.75%、1.59%、1.40%、1.26%。虽然降幅不断缩小,且下半年连续两季度持平,但净息差持续低位运行的“掣肘”不容忽视。
2025年,中国银行利息净收入4407.05亿元,同比微降1.83%。
副行长刘承钢则预计,2026年中国银行净息差同比降幅将大幅收窄,净利息收入有望实现正增。
全球化何以成为“业绩支柱”?
如果说非息收入是中国银行的“新引擎”,那么,全球化经营则是其抵御周期波动的“压舱石”。
一直以来,全球化经营都是中国银行最独特的竞争优势,也是行业内国际化程度最高的选手。经过百年深耕,中国银行构建起庞大且高效的实体网络,形成了以港澳为龙头(中银香港为区域总部)、欧美和新兴市场为多极的增长格局,为对冲风险、驱动业绩上行奠定基石。
财报显示,截至2025年末,中国银行境外机构资产总额、营收、利润总额贡献度分别达到 22.18%、23.75%、 27.99%;同时,境外机构不良余额、不良率实现“双降”。
换句话说,中国银行近三成的利润来自境外业务。
2025年,中国银行境外机构实现利润总额100.71亿美元,同比增长8.57%;境外商业银行吸收存款余额6562.06亿美元,较上年末增长11.39%;发放贷款和垫款余额4434.22亿美元,增长4.65%。
行长张辉在业绩会上强调:“中国银行有责任、有信心、有能力,将全球化‘金字招牌’打造成‘业绩支柱’。”他进一步指出,改革开放以来,中国银行从未发生过境外机构重大风险事件,这为全球化业务的稳健发展提供了坚实保障。
具体到业务层面,中国银行在跨境金融服务领域保持市场领先:境内机构国际结算量超4.45万亿美元,同比增长9.56%;跨境电商结算规模达1.18万亿元,同比增长45.07%。在共建“一带一路”国家,累计跟进公司授信项目超1400个,授信支持超4390亿美元。
深度嵌入了全球金融基础设施,手握人民币国际化关键渠道,领先身位再度巩固:2025年,中国银行人民币清算行总数增16家,同业第一;跨境人民币清算结算量、熊猫债承销量保持全球第一;叙做各类多边央行数字货币桥业务交易金额超3500亿元,连续三年作为主要参与银行。
对于2026年境外业务规划,张辉表示,将强化新兴市场布局、提升境外数字化运营水平,密切关注地缘政治变化,筑牢风险防线,持续贡献盈利。
资产质量:稳中有压,零售承重
经营效益稳步提升之余,中国银行的资产质量再上新台阶。
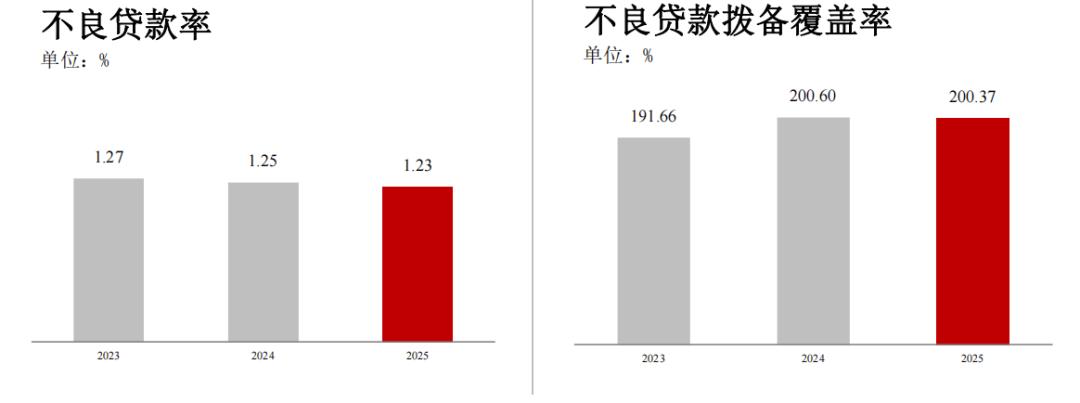
截至2025年末,中国银行不良贷款率为1.23%,较上年末下降0.02个百分点;拨备覆盖率200.37%,资本充足率18.85%,基本保持平稳。
图源:中国银行财报
对公资产质量的改善是一大亮点。截至2025年末,中国银行企业贷款不良率由2023年的1.48%降至2025年的1.22%;境内公司类贷款不良率已连续七年下降,制造业等重点行业资产质量持续向好。
但细分地看,水面之下暗藏结构性风险。
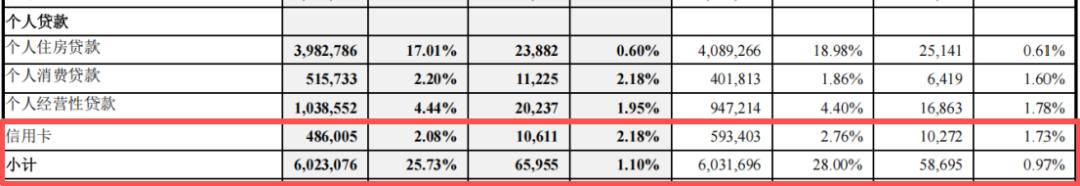
2025年,中国银行个人贷款不良率上升13BP至1.1%,主要受消费贷、经营贷、信用卡不良上升影响。
实际上,中国银行个人贷款不良率已连续五年攀升,2021年至2025年分别为0.52%、0.71%、0.76%、0.97%、1.1%。其中,信用卡贷款不良率由2024年的1.73%抬升至2025年的2.18%,急速跃进45个基点。
图源:中国银行财报
这一现象并非中国银行独有。截至2025年末,六大行个人贷款不良率普遍上升,消费贷与经营贷风险抬升,风险有从房地产领域向个人零售端传导的迹象。
此外,对公领域,房地产业不良贷款率的上升势头值得警惕,2025年末为6.26%,较上年末4.94%上升1.32个百分点。
中国银行副行长武剑分析称,当前房地产市场正处于新旧模式转换期,随着风险逐步出清,预计市场将平稳运行。但个贷业务受宏观经济周期、就业结构调整等影响,仍将面临一定压力。
总的来讲,中国银行交出了一份稳健的“成绩单”:全球化经营锻造的跨周期调节能力,使公司收入来源实现了境内+境外的“双轮驱动”,叠加非息收入强势崛起,共同支撑其日赚6.66亿元的底气。
但稳健不等于没有隐忧——净息差低于同业、个人贷款不良抬头,都是无法回避的现实问题。
正如董事长葛海蛟在年报致辞中所言,中国银行将“加快低利率环境下转型发展”。在低利率成为常态的背景下,非息收入能否持续高增?全球化这张“王牌”能否打出更大空间?零售资产质量能否企稳回升?这或许是中国银行管理层需要回答的核心问题。
*题图由AI生成
节点声明:本内容为作者独立观点,不代表节点财经立场。未经允许不得转载,文中内容仅供参考,不作为实际操作建议,交易风险自担。